


UREBAラボ
給料が安いのに副業まで禁止されると、収入を増やす手段がないように感じてしまいます。
結論から言うと、副業は法律で一律に禁止されているものではなく、会社が制限できるのは本業に支障が出る場合など一部のケースに限られます。
ただし「違法だから無視していい」わけでもなく、就業規則に反すれば懲戒の対象になり得ます。
この記事では、副業禁止のルールに悩む会社員の方向けに、会社が副業を制限できる範囲、副業が知られる仕組み、就業規則に触れにくい収入の増やし方を順に紹介します。
UREBAラボ
成約数No.1(2025年・オンライン事業)
事業譲渡・株式譲渡ならラッコM&A
メディア(Webサイト/ブログ/YouTube/Insta)・EC(ECサイト/Amazon)・Webサービス/アプリ
システムサポート万全で個人でも安心取引!(個人利用率実績: 売主86%・買主68%)

給料安いくせに副業禁止は違法?会社が制限できる範囲
会社員の副業は、原則として自由です。
厚生労働省のガイドラインは、裁判例では勤務時間外をどう使うかは基本的に労働者の自由とされていると紹介しています。
そのうえで、厚生労働省のモデル就業規則(就業規則のひな形)では、会社が副業を禁止・制限できる場合を次の4つに整理しています。
- 労務提供上の支障がある場合(長時間労働で本業に影響が出るなど)
- 企業秘密が漏えいする場合
- 会社の名誉や信用を損なう行為や、信頼関係を破壊する行為がある場合
- 競業に当たる場合
(参考:厚生労働省「副業・兼業」)
4つの場合を具体的な例に置き換えると、次のようになります。
| 制限できる場合 | 当たりやすい例 |
|---|---|
| 労務提供上の支障 | 深夜までのアルバイトで、本業に遅刻や居眠りが続く |
| 企業秘密の漏えい | 本業で知った顧客情報や社内資料を副業で使う |
| 名誉・信用の毀損 | 会社の評判を落とすような仕事や発信をする |
| 競業 | 不動産会社の営業担当が、副業で個人的に不動産の仲介をする |
反対に、勤務時間外に本業と関係のない分野で行い、本業の成績にも影響していない副業は、どれにも当たりにくいと言えます。
「全面禁止」の就業規則でも、そのまま有効とは限らない
就業規則に「副業は一切禁止」と書かれていても、上の4つに当たらない副業まで禁じることが常に認められるわけではありません。
一方で、就業規則は会社と社員の約束として効力を持ちます。
「規定が無効かもしれない」と自分で判断して黙って副業を始めると、処分を受けたときに争う手間と負担を負うのは自分です。
まずは規定の中身を確認し、許可や届出で認められる道がないかを探すのが現実的な順番です。
公務員は法律で兼業が制限されている
公務員は民間企業と違い、国家公務員法・地方公務員法で兼業が制限されています。
営利企業での勤務や自ら事業を営むことには、原則として許可が必要です。
この記事で紹介する考え方は民間企業の会社員向けなので、公務員の方は所属先の人事担当に確認してください。
まず就業規則のここを確認する
同じ「副業禁止」でも、会社によって規定の書き方はかなり違います。
次の3点を確認すると、自分に残っている選択肢が見えてきます。
就業規則は、労働基準法で社員に周知することが会社に義務づけられています。
社内ポータルや共有フォルダ、掲示などで確認でき、見当たらない場合は人事担当に閲覧を申し出れば見せてもらえます。
副業の定めは「服務規律」「遵守事項」「兼業」「懲戒」などの章にあることが多いので、まずそこを探してください。

確認1:禁止・許可制・届出制のどれか
- 禁止:「他の会社等の業務に従事してはならない」など。例外の定めがないか読み込む
- 許可制:「会社の許可なく〜してはならない」。申請すれば認められる余地がある
- 届出制:事前に届け出れば原則として副業できる。厚生労働省のモデル就業規則はこの形
「禁止」と思い込んでいたものが、読み直すと許可制だったというケースは少なくありません。
確認2:対象は「他社で働くこと」か「事業を営むこと」も含むか
規定が禁じているのが「他の会社に雇われること」だけなのか、「自分で事業を営むこと」まで含むのかで、選べる収入源が変わります。
たとえば「他の会社等の業務に従事しないこと」という書き方なら、アルバイトは対象になりやすい一方、資産運用や不用品の売却は想定されていないことが多いです。
「営利を目的とする事業を営んではならない」とあれば、ブログやサイト運営などの個人事業も対象になり得ます。
確認3:許可を申請するときの窓口と条件
許可制の場合は、申請先(人事・上長)と、許可の条件(業種・時間・競業の有無)を確認します。
申請するときは「本業の勤務時間外だけで行う」「同業他社ではない」「会社の情報や設備を使わない」の3点を具体的に伝えると、会社側が判断しやすくなります。
就業規則に副業の記載そのものがない場合の考え方は、就業規則に副業禁止と書いてない場合の記事で詳しく解説しています。
会社が副業を禁止したがる理由
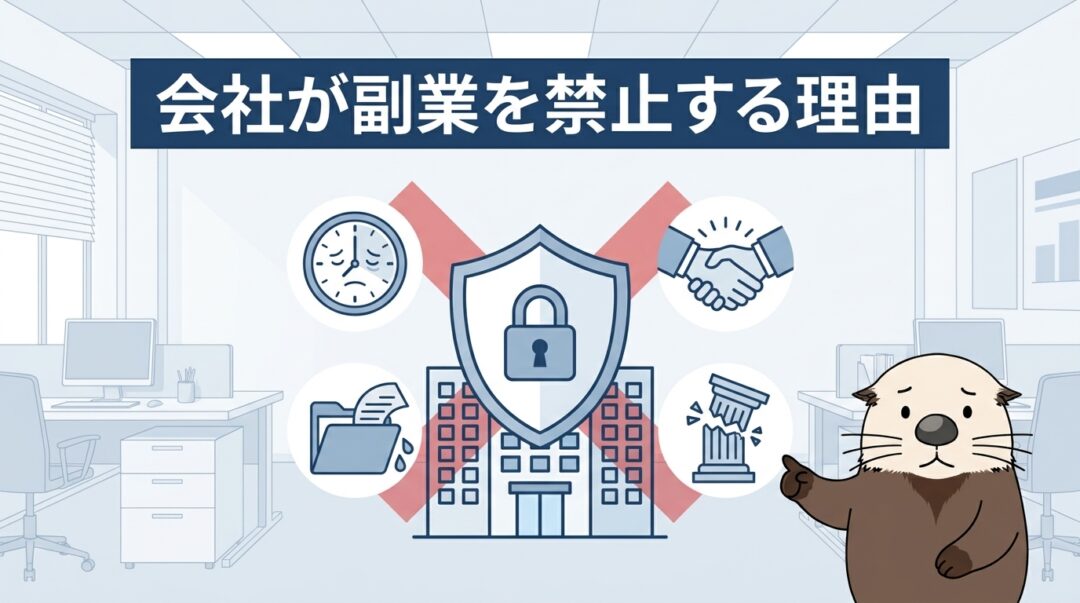
会社側の事情を知っておくと、許可を申請するときの説明が組み立てやすくなります。
- 本業への影響:疲労や長時間労働で、仕事の質が落ちたりけがをしたりするのを防ぎたい
- 情報の漏えい:社内の情報やノウハウが外に出るのを防ぎたい
- 競業:同じ業界で働かれると、会社の利益とぶつかる
- 信用:副業の内容によっては、会社の評判に傷がつく
どれも「副業そのもの」ではなく「副業によって起きる問題」を心配しています。
この4点に当たらないことを説明できれば、許可が下りる可能性は上がります。
副業が会社に知られる主なルート
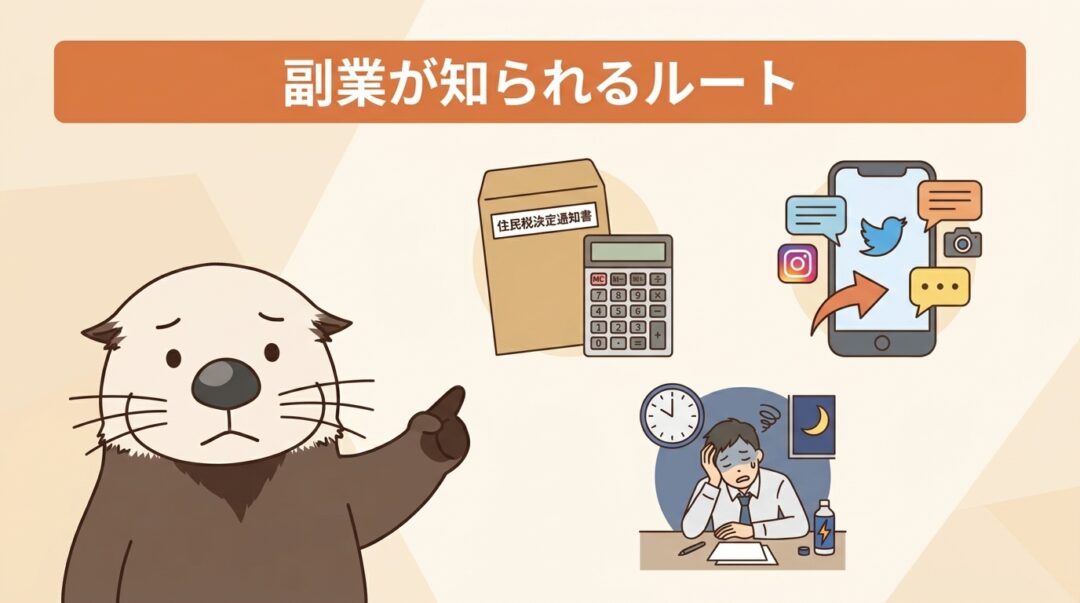
副業が会社に知られるきっかけは、大きく3つです。
- 住民税の通知:最も多いルート(次の見出しで詳しく説明)
- 人づて・SNS:同僚への話、SNSの投稿、取引先での偶然の遭遇
- 本業の変化:遅刻や居眠り、勤務中の副業作業
人づての例で多いのは、信頼して話した同僚から話が広がるケースや、本名や顔写真のSNSアカウントで副業の成果を発信して見つかるケースです。
本業の変化は、副業の量を増やしすぎたときに起きやすく、そのまま「労務提供上の支障」として処分の理由にもなります。

住民税で知られる仕組み
会社員の住民税は、会社が給与から天引きして納めるのが原則です(特別徴収)。
市区町村から会社に税額の通知が届くため、副業の所得があると、給与の額に比べて住民税が高いことに経理担当者が気づくことがあります。
普通徴収で防げること・防げないこと
副業の所得が給与以外(ブログやサイトの収益、業務委託の報酬など)であれば、その分の住民税を自分で納める方法(普通徴収)を選べます。
確定申告書の第二表にある「給与、公的年金等以外の所得に係る住民税の徴収方法」で「自分で納付」を選ぶと、副業分の住民税は会社の給与天引きに合算されません。
ただし、次の点には注意が必要です。
アルバイトやパートなど給与としての副業は、法律上、本業の給与と合算して会社経由で納める扱いです。普通徴収で分けることはできません。
- 以前は自治体の運用で給与の副業分も普通徴収にできる場合がありましたが、法律どおりの扱いに改める自治体が出ています
- 「自分で納付」を選んでも、副業の所得がマイナスのときや、ふるさと納税などの控除の方が大きいときは、特別徴収になる場合があります
- 副業の所得が20万円以下で所得税の確定申告が不要な場合も、住民税の申告は別に必要です。このとき市区町村に住民税の申告書を出し、徴収方法を選びます
(参考:東京都中央区の住民税の納付方法の案内、鹿児島市の住民税の徴収区分の案内、国税庁「No.1900 給与所得者で確定申告が必要な人」)
手続きの流れは、確定申告をするかどうかで分かれます。
所得税の確定申告をする場合(副業の所得が20万円を超えるなど)
- 確定申告書の第一表・第二表に、給与と副業の所得を記入する
- 第二表の「住民税・事業税に関する事項」にある、給与・公的年金等以外の所得に係る住民税の徴収方法で「自分で納付」を選ぶ
- 6月ごろ、副業分の住民税の納付書が自宅に届くので、自分で納める
所得税の確定申告をしない場合(副業の所得が20万円以下)
- お住まいの市区町村に住民税の申告書を提出する(期限は一般に3月15日)
- 申告書の徴収方法の欄で「自分で納付(普通徴収)」を選ぶ
e-Taxで申告する場合に選択欄が見つからないときや、取り扱いがよく分からないときは、お住まいの市区町村の住民税担当に確認してください。
UREBAラボ
副業がバレたらどうなる?

就業規則違反が見つかったときの処分は、一般に次の段階があります。
- 注意・指導(口頭や書面)
- けん責(始末書の提出)
- 減給(1回の額は平均賃金の1日分の半額まで、総額は1回の給与総額の10分の1まで、と労働基準法で上限が決まっている)
- 出勤停止
- 懲戒解雇
どの処分になるかは、副業の内容や本業への影響の大きさ、会社の規定を踏まえて判断されます。
ただし、競合他社での勤務や会社の情報の持ち出しなど、上で紹介した4つの場合に当たると、重い処分の対象になり得ます。
処分に納得できないときは、労働基準監督署の総合労働相談コーナーや弁護士に相談できます。
就業規則に触れにくい収入の増やし方
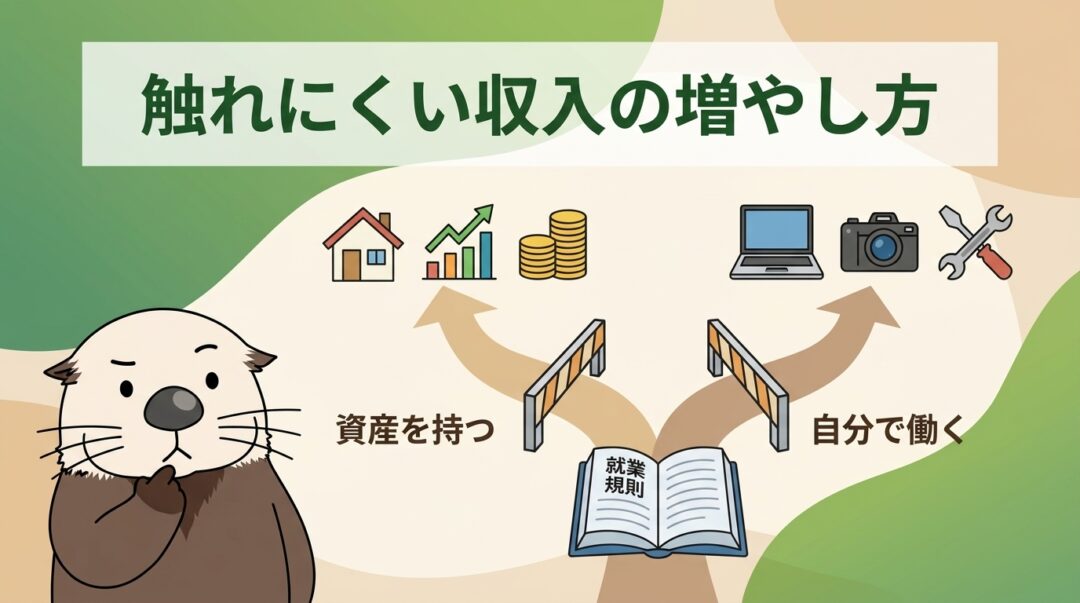
収入を増やす方法は、「資産を持つ」か「自分で働く」かで、就業規則との関係が変わります。
触れにくい順に並べると、次のとおりです。
- 触れにくい:NISAなどの資産運用、家にある不用品の売却
- 規定の書き方次第:収益が出ているサイトを買って運営する
- 触れやすい:アルバイト、クラウドソーシングなど自分で働く副業
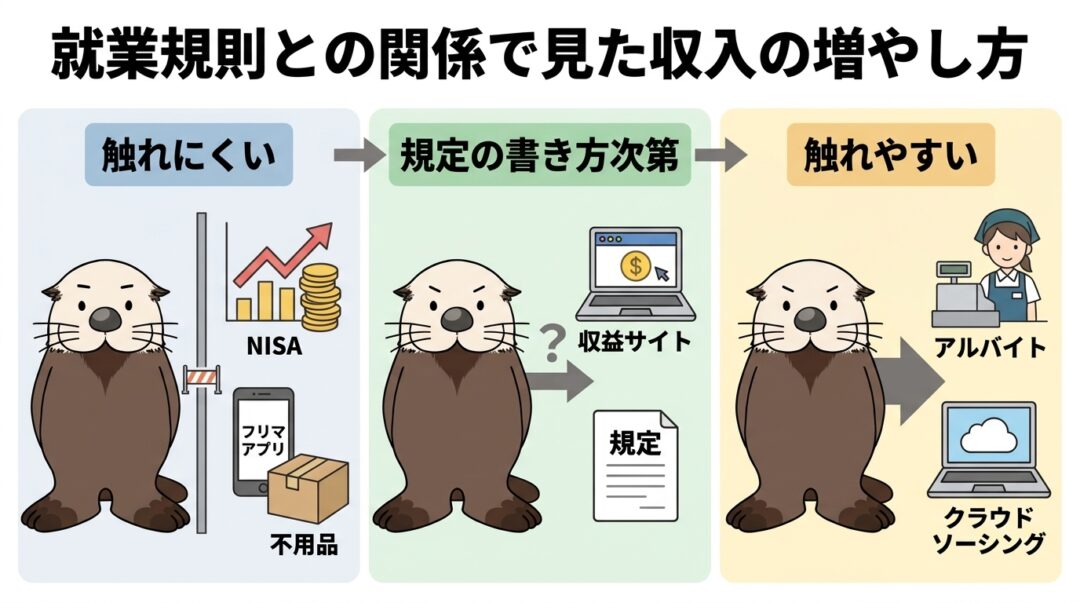

資産運用・不用品の売却は「副業にならない収入」になりやすい
株式や投資信託などの資産運用、使わなくなった家具や衣服の売却は、多くの就業規則が想定する「他の会社の業務に従事すること」に当たりにくい収入です。
税金の面でも、生活に使っていた家具・衣服などの売却による所得や、NISA口座内の株式等の売却による所得には、所得税がかかりません。
ただし、1個または1組30万円を超える貴金属・宝石・美術品などは課税対象です。
また、仕入れて売る転売のように継続的に売買する場合は、事業所得や雑所得として課税されます。
(参考:国税庁「No.3105 譲渡所得の対象となる資産と課税方法」)
資産運用は元本が減るリスクがあり、すぐに大きな収入になる方法ではありません。
「給料以外の収入の柱を、時間をかけて育てる」ための選択肢と考えてください。
サイトを買って運営するという選択肢
ブログで収入を得たいけれど、ゼロから記事を書いて育てる時間がない人には、すでに収益が出ているサイトを買って運営する方法もあります。
ラッコM&Aで実際に成約したサイトには、次のような規模のものがあります。
| サイトの内容 | 希望売却価格 | 月の利益(直近) | 収益源 |
|---|---|---|---|
| 飲食店・グルメのまとめサイト(91記事・運営約半年) | 23万円 | 約2.9万円(平均約2.7万円) | アフィリエイト |
| アイドル特化ブログ(136記事) | 21万円 | 約3.6万円(平均約1.9万円) | Googleアドセンス |
(参考:ラッコM&Aの成約事例(グルメのまとめサイト)、ラッコM&Aの成約事例(アイドル特化ブログ))
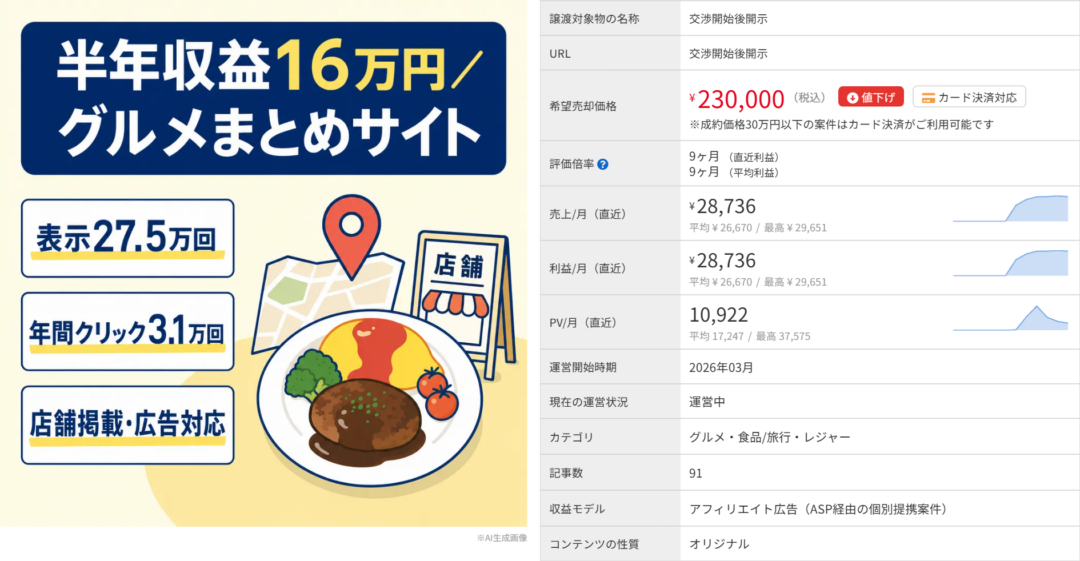
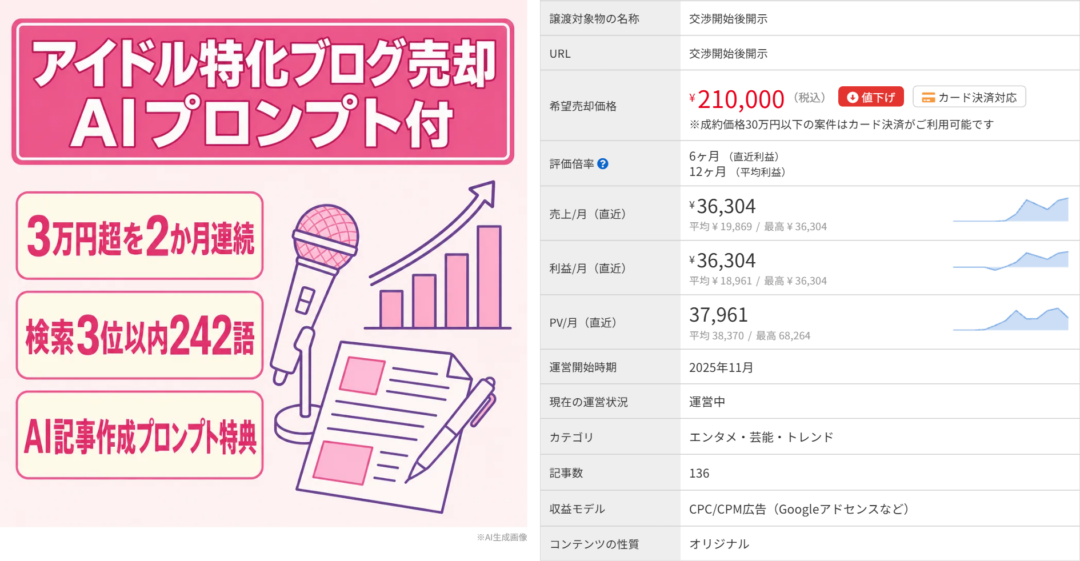
どちらも20万円台の価格で、月2〜4万円の利益が出ていた状態で取引されています。
サイト売買では、価格が月の利益の何か月分かを示す「評価倍率」が判断の目安になります。
グルメのまとめサイトは直近の利益で約9か月分、アイドル特化ブログは直近の利益で約6か月分(平均の利益では約12か月分)でした。
利益がこのまま続けば、それぞれ1年前後で購入費用を回収できる計算です。
ただし、利益は購入後も続くとは限りません。
検索順位の変動やジャンルの流行で収益が下がることもあるため、購入前に次の点を確認してください。
- アクセスと収益の推移:直近だけでなく、数か月の平均や最高値と比べて上下していないか
- 収益源:アドセンスか、特定の広告主に頼ったアフィリエイトか(広告の終了で収益が止まることがある)
- 運営の手間:記事の更新がどれくらい必要で、自分の空き時間で回せるか
- 引き継ぎの内容:運営マニュアルや購入後のサポートがあるか
買ったあとに起きやすいトラブルは、サイト売買に起こりがちな失敗例の記事にまとめています。
就業規則との関係では、サイト運営は「自分で事業を営むこと」に当たります。
記事の更新を外注して自分は管理だけをする形なら資産を持つのに近く、自分で記事を書くほど働く副業に近くなります。
規定が「他社に雇われること」だけを禁じているのか、「事業を営むこと」まで禁じているのかを確認したうえで検討してください。
税金の面では、サイトの収益は給与以外の所得(雑所得や事業所得)になるため、所得が20万円を超えたら確定申告が必要で、住民税は普通徴収を選べます。
サイトの購入費用の扱いなど、売買にかかる税金はサイト売買にかかる税金の記事で解説しています。
アルバイト・クラウドソーシングは規則に触れやすい
アルバイトやパートは、多くの就業規則が禁じる「他の会社等の業務に従事すること」にそのまま当たります。
給与としての副業は、上で説明したとおり住民税の普通徴収も選べないため、会社に知られやすい方法でもあります。
クラウドソーシングでの業務委託は給与ではありませんが、本業と同じ分野の仕事を受けると競業や情報漏えいの問題になりやすい点に注意が必要です。
具体的な副業の種類と始め方は、会社にバレない副業10選の記事で比較しています。
許可を取る・転職するという選択肢
規則に触れにくい方法だけでは収入が足りない場合は、正面から副業を認めてもらう、または副業できる会社に移る方法があります。
許可を申請する
許可制の会社なら、申請するのが最も確実です。
「勤務時間外だけで行う」「同業ではない」「会社の情報や設備を使わない」ことを具体的に示すと、会社が心配する4つの点に答えられます。
許可が下りたら、条件の範囲内で始めましょう。
副業を認める会社に転職する
厚生労働省のガイドラインは、企業に対して副業・兼業を認めているかどうかや、その条件を公表することを推奨しています。
転職先を探すときは、求人票や採用ページで副業の可否を確認できる場合があります。
給料そのものを上げたい場合も、転職は副業より大きく収入を変えられる選択肢です。
副業で身につけたスキル(文章を書く、サイトを運営する、数字を分析するなど)は、転職の際に実績として説明できることもあります。
いきなり辞めるのではなく、許可の申請や規則に触れにくい方法で準備をしながら、転職先を探すと負担を抑えられます。
UREBAラボ
よくある質問


Q. 副業の所得が20万円以下なら、何も申告しなくていい?
A. 所得税の確定申告は不要な場合がありますが、住民税の申告は別に必要です。
会社員で給与を1か所から受けている人は、副業の所得(収入から経費を引いた額)が20万円以下なら所得税の確定申告が不要になります。
ただし住民税にはこの仕組みがないため、市区町村への申告が必要です。
Q. アルバイトの副業も普通徴収にできる?
A. 原則としてできません。
アルバイトやパートの給与にかかる住民税は、本業の給与と合算して会社経由で納める扱いです。
普通徴収を選べるのは、給与以外の所得の分だけです。
Q. 株やNISAは副業になる?
A. 多くの就業規則では、資産運用は禁止の対象として想定されていません。
ただし規定の書き方は会社ごとに違うため、気になる場合は就業規則を確認してください。
デイトレードのように勤務時間中に取引すると、本業への支障として問題になることがあります。
Q. 家族の名義で副業すればいい?
A. おすすめできません。
実際に働いて稼いでいるのが本人なら、税金上は本人の所得です。
家族の名義で申告すると、本人の所得を正しく申告していないことになり、後から税務上の問題になるおそれがあります。
まとめ

- 副業は原則自由。会社が制限できるのは本業への支障・秘密の漏えい・信用の毀損・競業の場合
- まず就業規則が「禁止・許可制・届出制」のどれか、対象に「事業を営むこと」が含まれるかを確認する
- 給与以外の副業なら住民税は普通徴収を選べる。アルバイトなど給与の副業はできない
- 資産運用や不用品の売却は規則に触れにくい。サイト運営は規定の書き方次第
- 収入を大きく変えたいなら、許可の申請や転職も選択肢
給料が安く副業も禁止されていると、手詰まりに感じるかもしれません。
ですが、就業規則の中身を確かめると、許可を取る、規則に触れにくい方法で始める、転職するといった選択肢が見えてきます。
サイト運営を検討するなら、まずは実際に取引されたサイトの価格と利益を見て、自分にできそうな規模かを確かめてみてください。


